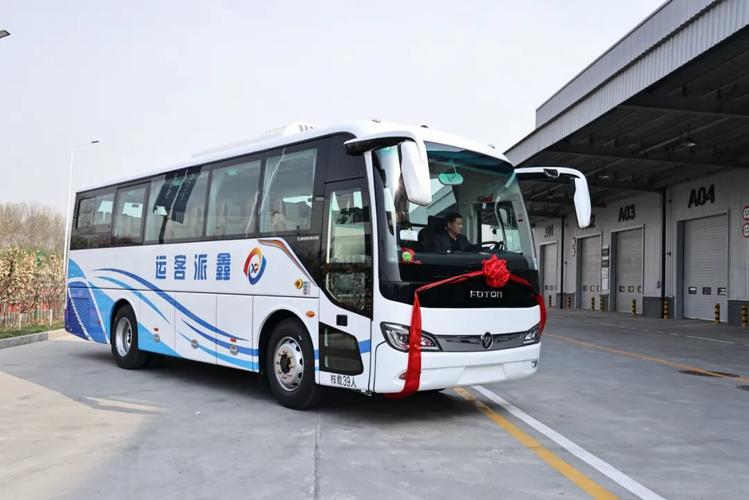
电动客车 中国弯道超车欧美制造业的关键支点
在全球汽车产业经历百年未有之大变局的背景下,电动汽车被视为中国实现“弯道超车”、重塑全球制造业竞争格局的关键领域。相较于传统燃油车,电动汽车不仅动力结构发生根本性变化,更带动了一条全新且漫长的产业链,从上游的锂、钴、镍等矿产资源,到中游的电池、电机、电控“三电”系统,再到下游的充电网络、储能生态与智能化服务,其涉及的行业广度与深度远超传统汽车。而在这条产业链中,客车——尤其是电动客车——正成为一个极具战略意义的突破口,凭借其产业链长、黏性强的特点,成为中国弯道超车欧美制造业的重要支点。
一、电动客车为何具有“弯道超车”的天然优势?
电动客车的产业链比乘用车更长、更复杂。一台纯电动客车往往需要搭载数千甚至上万颗电芯,对电池能量密度、热管理系统、安全标准的要求极高;其底盘、车身、电驱动桥、整车控制系统需要与不同运营场景深度适配。这意味着从原材料到零部件,再到整车制造与售后运维,电动客车拉动的上下游环节众多,涉及冶金、化工、电子、软件、人工智能等多个领域,形成了一条庞大且环环相扣的产业网络。谁能主导这一网络,谁就掌握了全球电动商用车的话语权。
客车产业的“黏性”远超一般制造业。公交系统一旦选定某一品牌的电动客车,往往需要配套建设充电桩、维保体系、电池回收渠道以及智能调度平台。这些基础设施和后市场服务具有长周期、高频次的特点,一旦被某一技术标准锁定,更换供应商的成本极高。因此,电动客车不仅是产品输出,更是“技术标准+运营体系+服务生态”的整体输出。欧美传统客车巨头虽然在内燃机时代积累深厚,但在这一全新体系下,历史优势反而成为转型包袱,为中国的后来者创造了机会窗口。
二、中国电动客车的实践:从国内普及到全球输出
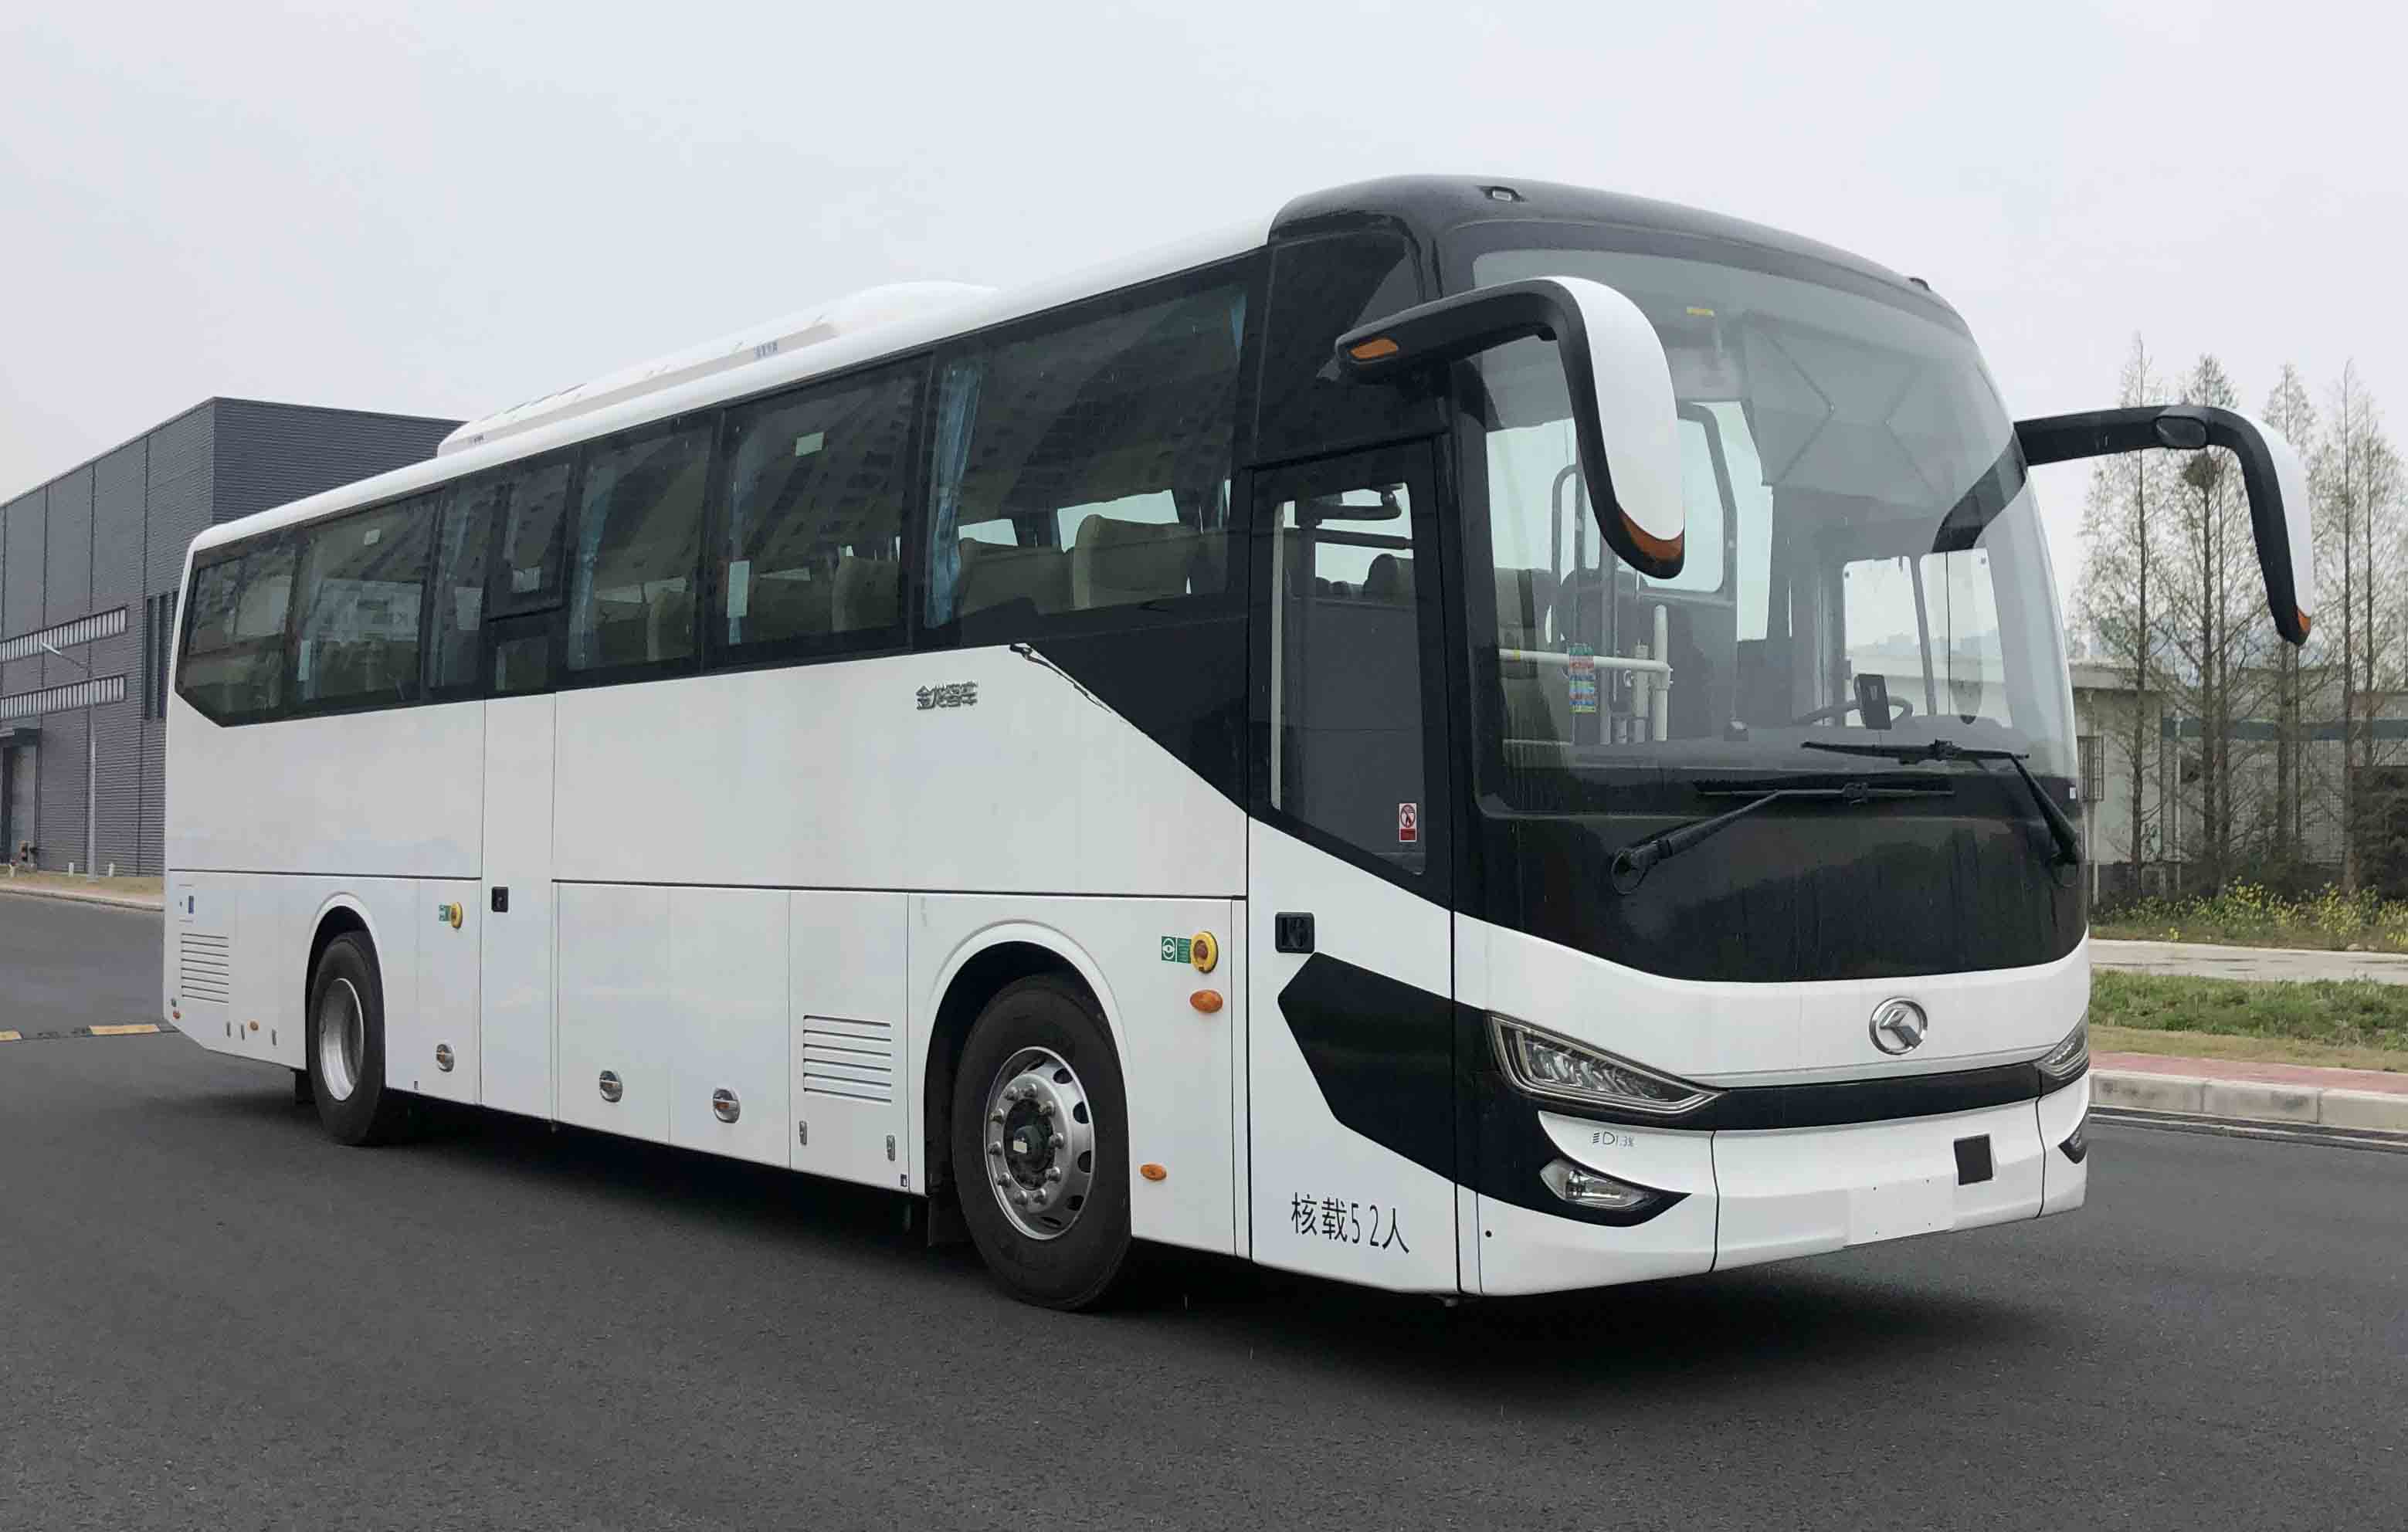
过去十年,中国利用政策引导与市场驱动,率先实现了电动客车的大规模商业化。如今,中国城市公交中新能源客车的占比已超过70%,孕育出宇通、比亚迪、中通等一批具有全球竞争力的企业。这些企业不仅掌握了电驱动、电池管理、轻量化车身等核心技术,还建立起高效的供应链网络和定制化服务能力。
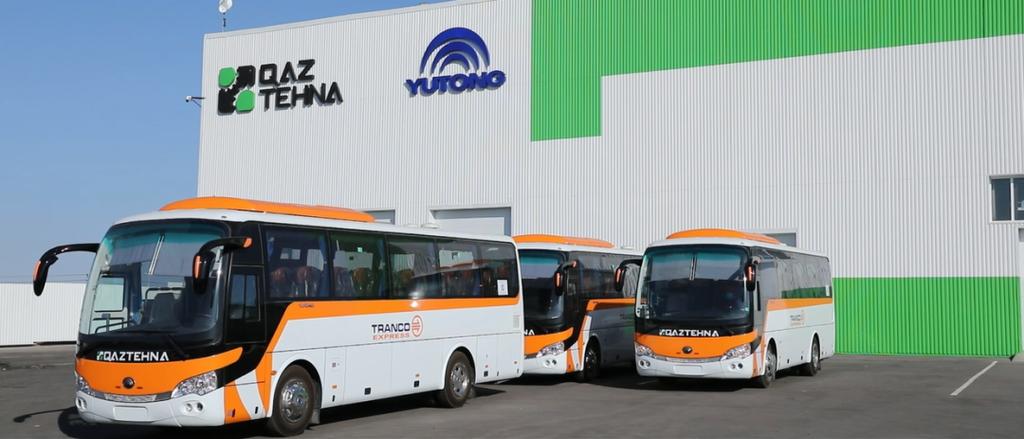
在国际市场上,中国电动客车已成功进入欧洲、拉美、东南亚、中东等地区。以英国为例,比亚迪提供的纯电动双层巴士已成为伦敦街头的标志之一;在智利、哥伦比亚等国,中国电动客车帮助当地公交系统实现了绿色升级。在这些项目中,中国企业往往不只卖车,而是与当地政府或运营商合作,参与充电站设计、智能调度系统搭建、司机培训乃至电池梯次利用,从而将整套产业生态“黏”在东道国市场上。
三、电动客车的产业链争夺:一场看不见硝烟的制造业战争
电动客车对欧美制造业的冲击是结构性的。传统欧洲客车品牌如奔驰、MAN、沃尔沃等,在内燃机时代凭借精密的机械工艺和品牌溢价占据高端市场。但到了电动时代,核心竞争力转变为“电池成本+软件能力+生态整合”。这些领域欧美企业普遍不占优势:电池仍然依赖亚洲供应商,软件迭代速度慢,而庞大的公交电动化基建投资又影响了它们的转型节奏。
反观中国,从锂矿开采、正负极材料、电芯制造,到BMS(电池管理系统)、永磁同步电机、整车控制器,再到最后一公里的充电运维,绝大多数环节均由本土企业主导或深度参与。这种全产业链自主可控的能力,使得中国电动客车在成本、交付速度、技术迭代上全面占优,而客车的长产业链又意味着,每一次出口都会带动一揽子中国标准、中国装备和中国服务走向世界,这种“打包”效应大大增强了“黏性”。
四、未来展望:以客车为支点,重塑全球制造业版图
挑战依然存在。西方国家正试图通过反补贴调查、本地化采购要求、碳足迹标准等手段,削弱中国电动客车的成本竞争力,并扶持本地电池与整车产业。但中国在电动客车领域已经建立的产业链韧性、技术专利池和成熟商业模式,绝非短期内可以被轻易替代。尤其在新兴市场“从零起步”的公交电动化浪潮中,中国方案的性价比、建设速度和适配能力依然备受青睐。
如果说乘用电动汽车是中国弯道超车的主力军,那么电动客车就是那支攻守兼备的先锋队。它的产业链更长,能把更多的中国制造、中国技术、中国标准“捆绑”出海;它的黏性更强,一旦进入运营体系便难以被剥离。当欧洲还在争论电池工厂的选址时,中国的电动客车已经载着芯片、电控、充电桩和云端平台,穿梭在全球越来越多的城市街头。这场以客车为支点的产业竞争,正在重新绘制世界制造业的权力地图。
如若转载,请注明出处:http://www.dlxc77.com/product/56.html
更新时间:2026-10-09 05:54:37